Domain dachdecker-ibbenbüren.de kaufen?
Wir ziehen mit dem Projekt
dachdecker-ibbenbüren.de um.
Sind Sie am Kauf der Domain
dachdecker-ibbenbüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dachdecker-ibbenbüren.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Absturzsicherung-Set DachdeckerAbsturzsicherung-Set Dachdecker. Zulassung/Norm: EN361:2002, EN358:1999, EN355:2002, EN358:1999, EN362:2004 Bestehend aus: Mit horizontalen Beingurten>>1161646<< Farbe:Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig317,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
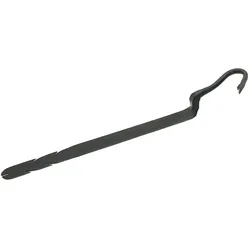
Dachdecker-Nageleisen, Länge 470 mmEntdecken Sie das hochwertige Dönges Dachdecker-Nageleisen - Ihre maßgeschneiderte Lösung für die Dachbearbeitung. Mit einer speziell ausgebildeten Nagelklaue am Griff ist dieses Werkzeug nicht nur für den klassischen Einsatz konzipiert, sondern bietet auch zusätzliche Funktionalität beim Entfernen von Nägeln. Das Produkt ist handgeschmiedet und schwarz lackiert, was eine lange Lebensdauer und hervorragende Beständigkeit gegen Abnutzung und Korrosion gewährleistet. Mit seiner speziell gestalteten Spitze ist das Dönges Dachdecker-Nageleisen ideal für den Umgang mit dünnem und empfindlichem Schiefer geeignet. Sein Design und seine robuste Bauweise ermöglichen eine präzise Handhabung, was die Wahrscheinlichkeit von Materialschäden minimiert. Wenn Sie Qualität und Präzision schätzen, ist das Dönges Dachdecker-Nageleisen die perfekte Ergänzung für Ihr Werkzeugsortiment. Merkmale mit Nagelklaue am Griff handgeschmiedet schwarz lackiert für dünnen und empfindlichen Schiefer geeignet Auswahlkriterien Länge: 470 mm Technische Daten Gewicht: 725 g Art.-Nummer: FRH143750 Shop-Nummer: 131108 EAN: 405007572502145,86 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **


Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Beko Klebe-Dämm Schaum 2 in 1 für Dach und Fassade 750 ml2 in 1 Schaum für Dach und Fassade, für Dach – geprüft in Anlehnung an DIN EN 16002 (ETAG 006), geprüft in Anlehnung an ETAG 004, EMICODE EC 1 Plus – sehr emissionsarm, bauaufsichtliche Zulassung zur Verklebung von EPS-Dämmplatten in Wärmedämm-Verbundsystemen, gute Anfangshaftung, lösemittelfrei, feuchtigkeitshärtend, hohe Bewegungsaufnahme, geringes Nachschäumen, schnelle Aushärtung nach bereits 90 Minuten, wasserfest, Wärmedämmwert 0,036 W/(m.k) Verarbeitungsvorteile: Einfache Handhabung (NBS-Pistole) arbeitszeitreduzierend alterungs- und schimmelbeständig Anwendungsbereiche: Gute Haftung auf Beton Holz Mauerwerk bituminösen Untergründen Faserzement Putz korrosionsgeschützten Stahlplatten. Zum Verfüllen von kleineren Rissen und Spalten geeignet. Geeignet zur Verklebung von: - Polystyrol-Hartschaum (PS) - Polyurethan-Hartschaum (PU) - Phenolharz-Hartschaum (PF) - Mineralfaser-Dämmstoff - EPS-Dämmplatten - Dämmstoffe (u. a. Wärmedämm-Verbundsysteme) Gefahrenhinweise: H332 Gesundheitsschädlich bei Einatmen. H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. H334 Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen. H317 Kann allergische Hautreaktionen verursachen. H351 Kann vermutlich Krebs erzeugen. H362 Kann Säuglinge über die Muttermilch schädigen. H335 Kann die Atemwege reizen. H373 Kann die Organe schädigen bei längerer oder wiederholter Exposition. H413 Kann für Wasserorganismen schädlich sein, mit langfristiger Wirkung. GHS02: Entzündbar GHS07: Gesundheitsgefahr GHS08: Schwere Gesundheitsgefahr Signalwort: Gefahr Sicherheitshinweise: P102 Darf nicht in die Hände von Kindern gelangen. P201 Vor Gebrauch besondere Anweisungen einholen. P210 Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellenarten fernhalten. Nicht rauchen. P211 Nicht gegen offene Flamme oder andere Zündquelle sprühen. P251 Nicht durchstechen oder verbrennen, auch nicht nach Gebrauch. P260 Dampf/Aerosol nicht einatmen. P280 Schutzhandschuhe/Schutzkleidung/Augenschutz tragen. P284 Bei unzureichender Belüftung Atemschutz tragen (Schutzmaske mit entsprechendem Gasfilter (Typ A1 nach EN 14387)). P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser/Seife waschen. P304+P340 BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P308+P313 BEI Exposition oder falls betroffen: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P410+P412 Vor Sonnenbestrahlung schützen. Nicht Temperaturen über 50 °C/122 °F aussetzen. P501 Behälter gemäß den lokalen/regionalen/nationalen/internationalen Vorschriften zuführen. Zusätzliche Angaben: Bei Personen, die bereits für Diisocyanate sensibilisiert sind, kann der Umgang mit diesem Produkt allergische Reaktionen auslösen. Bei Asthma, ekzematösen Hauterkrankungen oder Hautpr...19,79 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung-Set DachdeckerAbsturzsicherung-Set Dachdecker. Zulassung/Norm: EN361:2002, EN358:1999, EN355:2002, EN358:1999, EN362:2004 Bestehend aus: Mit horizontalen Beingurten>>1161646<< Farbe:Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig317,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Dachdecker-Nageleisen, Länge 470 mmEntdecken Sie das hochwertige Dönges Dachdecker-Nageleisen - Ihre maßgeschneiderte Lösung für die Dachbearbeitung. Mit einer speziell ausgebildeten Nagelklaue am Griff ist dieses Werkzeug nicht nur für den klassischen Einsatz konzipiert, sondern bietet auch zusätzliche Funktionalität beim Entfernen von Nägeln. Das Produkt ist handgeschmiedet und schwarz lackiert, was eine lange Lebensdauer und hervorragende Beständigkeit gegen Abnutzung und Korrosion gewährleistet. Mit seiner speziell gestalteten Spitze ist das Dönges Dachdecker-Nageleisen ideal für den Umgang mit dünnem und empfindlichem Schiefer geeignet. Sein Design und seine robuste Bauweise ermöglichen eine präzise Handhabung, was die Wahrscheinlichkeit von Materialschäden minimiert. Wenn Sie Qualität und Präzision schätzen, ist das Dönges Dachdecker-Nageleisen die perfekte Ergänzung für Ihr Werkzeugsortiment. Merkmale mit Nagelklaue am Griff handgeschmiedet schwarz lackiert für dünnen und empfindlichen Schiefer geeignet Auswahlkriterien Länge: 470 mm Technische Daten Gewicht: 725 g Art.-Nummer: FRH143750 Shop-Nummer: 131108 EAN: 405007572502145,86 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Basecap "LUIS" Dachdecker schwarz - schwarzBasecap „LUIS“ Dachdecker – FHB® schwarz Die Basecap „LUIS“ von FHB® ist ein praktischer Begleiter für Dachdecker und die, die es werden wollen. Gefertigt ist die Kappe aus einem geschmeidigen Baumwollgewebe, welches mit einer angerauten Oberfläche ausgestattet ist. Somit bietet der Stoff stets einen angenehmen Griff. Geschnitten ist sie in einem klassischen 6-Panel-Design mit 6 gestickten Luftlöchern. Das Schild ist vorgeformt und mit 6 Ziernähten ausgestattet. Für einen sicheren Sitz kann die Größe über einen Metall-Clip auf der Rückseite stufenlos verstellt werden. Auf der Vorderseite ist das Zunftzeichen der Dachdecker aufgestickt. Besonderheiten Angenehm weiche, angeraute Baumwolle 6-Panel-Schnitt mit gestickten Luftlöchern Vorgeformtes Schild Größe stufenlos verstellbar Gestricktes Zunftzeichen der Dachdecker vorne Spezifikationen Obermaterial: 100% Baumwolle8,08 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Makita Dachdecker Werkzeugtasche - E-05153Stabile Tasche für schweres Werkzeug mit Side-Gate-HammerhalterWerkzeugtasche für Dachdecker mit Side-Gate-Hammerhalter (mittels eines Schnappmechanismuses wird der Hammer sicher an der Tasche fixiert.Eine Feder sichert den Hammer zusätzlich).Zwei D-Ringe für die Sicherung von z. B. Karabinerhaken sowie ein Maßbandhalter aus Edelstahl.Passend auf das Strap-Belt-System und nutzbar als Tragetasche.Der Side-Gate-Hammerhalter aus Edelstahl schwingt mit dem Körper mit und bleibt immer in einer angenehmen Position.Schraubendreherhalter aus echtem LederMesserhalter aus echtem LederGroße Fronttasche für gute Sichtbarkeit des InhaltsD-Ring zur Befestigung von Werkzeugen mit KarabinerhakenMeißelhalter aus echtem Leder und zusätzlich vernietet zum Schutz der MeißelklingeElastische Schlaufen an der Seite für optimales Unterbringen der HandwerkzeugeErgonomischer Handgriff für angenehmen Tragekomfort44,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.